Domain gewindeflansch.de kaufen?
Wir ziehen mit dem Projekt
gewindeflansch.de um.
Sind Sie am Kauf der Domain
gewindeflansch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewindeflansch.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
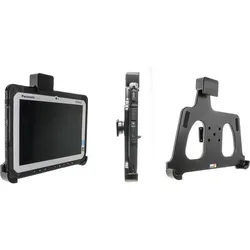
Brodit Halterung, mit Verriegelung, FZ-G1 (Handschlaufe), Tablet Halterung, SchwarzMit Federstift-Verriegelung. Nur für Geräte mit Handgurt geeignet. Passt sowohl für Standard- als auch für erweiterte Batterien. Dieser Halter ist so konzipiert, dass er Ihr Toughpad sichert und gleichzeitig einen einfachen Zugriff ermöglicht. Der Halter eignet sich auch perfekt für den Einsatz in Geschäften, auf Messen und überall dort, wo Sie Ihr Toughpad verwenden möchten, ohne dass es leicht abnehmbar ist. Er besteht aus besonders starkem Kunststoff und ist mit einer Federstift-Verriegelung ausgestattet. Passt für Geräte mit sowohl Standard- als auch erweiterter Batterie. Tablets sollten nicht auf dem Armaturenbrett eines Autos installiert werden, wenn sie die Sicht oder wichtige Bedienelemente blockieren. ProClip ist für die Verwendung mit kleineren Geräten wie Smartphones konzipiert. Wenn Sie ein Tablet auf einem Armaturenbrett platzieren möchten, muss jede Kombination aus Tablet und Auto im Detail geprüft werden, um festzustellen, ob eine solche Installation in Ihrem speziellen Fall möglich ist. Brodit gibt keine Empfehlungen für solche Installationen. Die Installation eines Tablets auf dem Armaturenbrett eines Fahrzeugs erfolgt immer auf eigenes Risiko des Kunden. Brodit empfiehlt, Tablets an der Kopfstütze des Autos zu verwenden, die an einer Brodit Kopfstützenhalterung montiert sind.113,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Brodit Halterung, TS, mit Verriegelung, MC3300 Halterung, Kugelgelenk (Tilt Swivel), mit Verriegelung, Disp, Smartphone Halterung, SchwarzFür alle Versionen mit einem Pistolengriff sorgt dieser massgeschneiderte Halter für eine perfekte Passform für alle Zebra MC3300-Versionen. Das Gerät wird sicher mit dem Display zum Halter hin gehalten, was eine einfache Ein- und Auslagerung beim Gebrauch des Pistolengriffs ermöglicht. Sein robustes Design und die starke Konstruktion machen ihn für den täglichen professionellen Einsatz in rauen Umgebungen geeignet. Halten Sie Ihr Gerät in einem passiven Halter, und es ist immer griffbereit – ordentlich, diskret und praktisch. Der Halter verfügt über einen Neigekopf, mit dem Sie den Winkel des Geräts einfach anpassen können. Er neigt sich um 17° und dreht sich um 360°. Die Montageplatte misst 42x50 mm und enthält AMPS-Löcher. Hergestellt aus hochwertigem schwarzem ABS/Acetal-Kunststoff, wird dieses Produkt in Schweden gefertigt und kann an einer Podestmontage befestigt werden.184,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Brodit Halterung, mit Verriegelung, FZ-G1 (Handschlaufe), Tablet Halterung, SchwarzMit Federstift-Verriegelung. Nur für Geräte mit Handgurt geeignet. Passt sowohl für Standard- als auch für erweiterte Batterien. Dieser Halter ist so konzipiert, dass er Ihr Toughpad sichert und gleichzeitig einen einfachen Zugriff ermöglicht. Der Halter eignet sich auch perfekt für den Einsatz in Geschäften, auf Messen und überall dort, wo Sie Ihr Toughpad verwenden möchten, ohne dass es leicht abnehmbar ist. Er besteht aus besonders starkem Kunststoff und ist mit einer Federstift-Verriegelung ausgestattet. Passt für Geräte mit sowohl Standard- als auch erweiterter Batterie. Tablets sollten nicht auf dem Armaturenbrett eines Autos installiert werden, wenn sie die Sicht oder wichtige Bedienelemente blockieren. ProClip ist für die Verwendung mit kleineren Geräten wie Smartphones konzipiert. Wenn Sie ein Tablet auf einem Armaturenbrett platzieren möchten, muss jede Kombination aus Tablet und Auto im Detail geprüft werden, um festzustellen, ob eine solche Installation in Ihrem speziellen Fall möglich ist. Brodit gibt keine Empfehlungen für solche Installationen. Die Installation eines Tablets auf dem Armaturenbrett eines Fahrzeugs erfolgt immer auf eigenes Risiko des Kunden. Brodit empfiehlt, Tablets an der Kopfstütze des Autos zu verwenden, die an einer Brodit Kopfstützenhalterung montiert sind.113,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brodit Halterung, TS, mit Verriegelung, FZ-A2, Tablet Halterung, SchwarzPassiver Halter mit Neigeschwenk und Federstiftverriegelung. Mit Ihrem Gerät in einem Halter, der in Ihrem Auto angebracht ist, haben Sie es immer griffbereit. Sicher, ordentlich und bequem! Sie können ein Ladekabel an das Surfpad anschliessen, während es im Halter ist. Der Halter ist auf einem Neigeschwenk montiert, sodass Sie den Winkel anpassen können, um Lichtreflexionen auf dem Bildschirm zu vermeiden. Sie können ganz einfach zwischen Hoch- und Querformat wechseln, indem Sie den Halter in die gewünschte Position drehen. Es ist einfach, das Surfpad in den Halter zu setzen und es mitzunehmen, wenn Sie das Auto verlassen. Tablets (Surfpads) sollten nicht auf dem Armaturenbrett eines Autos installiert werden, wenn sie die Sicht oder wichtige Bedienelemente blockieren. Der ProClip (Brodit’s Fahrzeugmontagehalter) ist für kleinere Geräte wie Mobiltelefone und GPS-Geräte konzipiert und nicht für grosse Geräte wie Tablets gedacht. In einigen Fahrzeugen hat der ProClip einen besonders festen Sitz und kann für die Installation eines Tablets verwendet werden. Wenn Sie ein Tablet auf dem Armaturenbrett des Autos platzieren möchten, muss jede Kombination von Tablet und Auto im Detail geprüft werden, um festzustellen, ob eine solche Installation möglich ist. Dabei sollte die Position, wie fest der ProClip sitzt, und die Grösse des Tablets, das Sie verwenden möchten, berücksichtigt werden. Brodit wird keine Empfehlungen für solche Installationen geben. Die Installation eines Tablets auf dem Armaturenbrett eines Fahrzeugs erfolgt immer auf eigenes Risiko des Kunden. Brodit empfiehlt, Tablets auf der Kopfstütze des Autos zu verwenden, die an einer Brodit-Kopfstützenhalterung montiert sind.103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemmert, Miriam: Kinderrechte und ihre explizite Verankerung im GrundgesetzKinderrechte und ihre explizite Verankerung im Grundgesetz , Hintergründe und Status quo sowie die Auswirkungen einer Verfassungsänderung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241014, Produktform: Leinen, Titel der Reihe: Schriften zum Öffentlichen Recht#1550#, Autoren: Lemmert, Miriam, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 863, Themenüberschrift: LAW / Constitutional, Keyword: Altersgrenzen; Elternrecht; Emanzipation; Generationengerechtigkeit; Grundrechte; Klimaschutz; Landesverfassungen; Rechtspolitik; Selbstbestimmung; UN-Kinderrechtskonvention; Verfassungsrecht, Fachschema: Blauhelme~UN~UNO~Vereinte Nationen - UN ~Menschenrechte~International (Recht)~Internationales Recht~Verfassungsrecht~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Öffentliches Recht, Fachkategorie: Menschenrechte, Bürgerrechte~Internationales Öffentliches Recht: Menschenrechte~Verfassungsrecht~Umweltschutz, Nachhaltigkeit~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 49, Gewicht: 1200, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.